Ulga termomodernizacyjna – co odliczyć i dlaczego zdążyć przed końcem roku
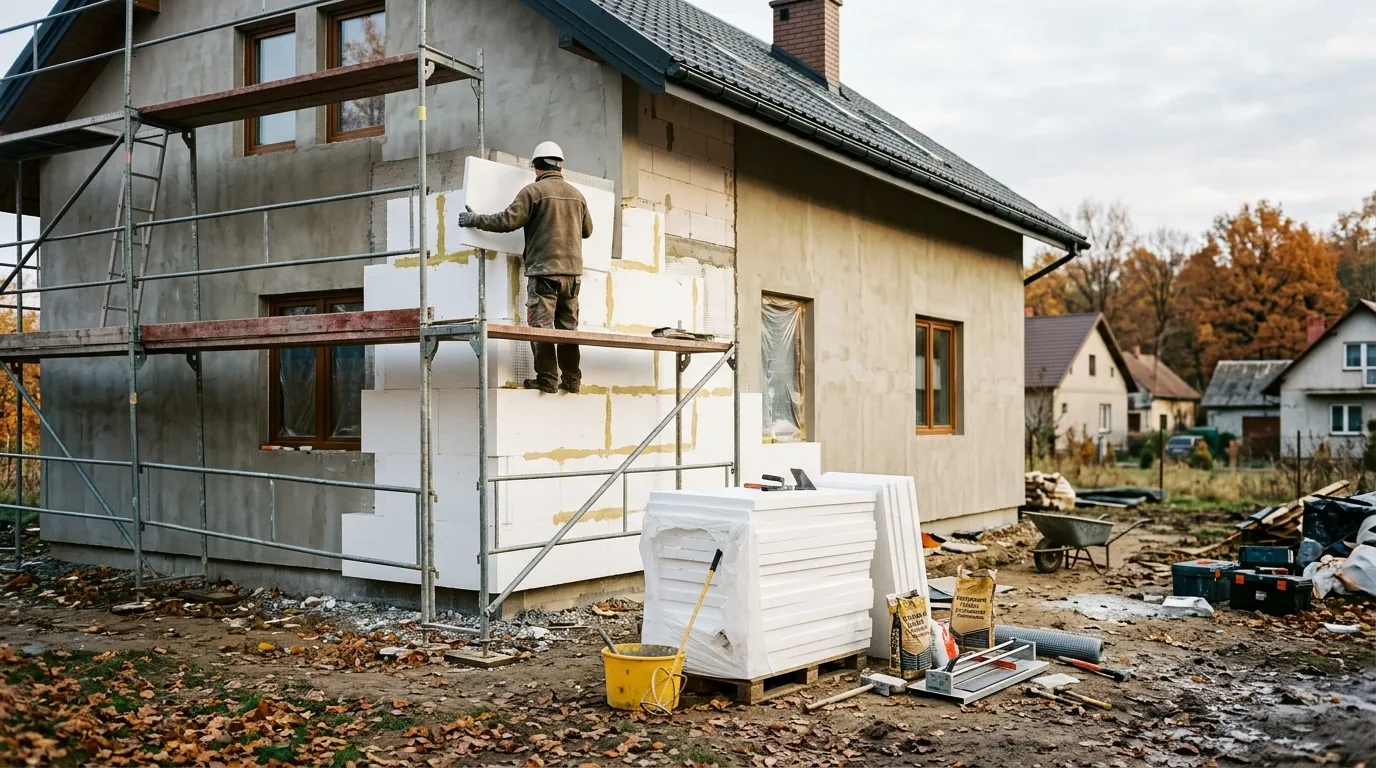
Ulga termomodernizacyjna pozwala odliczyć od dochodu do 53 000 zł wydatków na docieplenie domu jednorodzinnego, wymianę okien, pompę ciepła czy fotowoltaikę. Faktury wystawione w 2026 roku rozliczysz w zeznaniu za 2026 rok, składanym wiosną 2027 r. – dlatego zakupy i usługi opłacone jeszcze w grudniu dadzą ulgę o rok wcześniej niż te ze stycznia.
Kto może skorzystać
Ulga przysługuje właścicielowi lub współwłaścicielowi budynku mieszkalnego jednorodzinnego, który płaci podatek:
- według skali podatkowej (12% i 32%),
- liniowy (19%),
- ryczałt od przychodów ewidencjonowanych.
Nie skorzystasz z niej w mieszkaniu w bloku ani w domu, którego nie jesteś (współ)właścicielem. Limit 53 000 zł przysługuje każdemu podatnikowi osobno i obejmuje wszystkie jego budynki łącznie. Małżonkowie, którzy są współwłaścicielami domu, mogą więc odliczyć każdy do 53 000 zł – ale każdy tylko w tej części wydatków, którą faktycznie poniósł.
Co można odliczyć – najważniejsze pozycje
Pełna lista znajduje się w rozporządzeniu ministra w sprawie wykazu wydatków na termomodernizację. W skrócie:
Materiały i urządzenia:
- materiały do docieplenia ścian, dachu, stropów i fundamentów (styropian, wełna, kleje, siatki, tynki),
- okna, drzwi zewnętrzne, bramy garażowe, okna dachowe,
- pompa ciepła, kocioł na biomasę, podłączenie do sieci ciepłowniczej,
- kolektory słoneczne, instalacja fotowoltaiczna,
- wentylacja mechaniczna z odzyskiem ciepła (rekuperacja),
- magazyny energii, magazyny ciepła i systemy zarządzania energią – dodane do wykazu od 2025 r.,
- elementy instalacji grzewczej i ciepłej wody.
Usługi:
- audyt energetyczny przed termomodernizacją,
- ocena energetyczna i analiza termograficzna,
- montaż i wykonanie prac z wykazu,
- demontaż starego źródła ciepła na paliwo stałe.
Czego już nie odliczysz
Od 1 stycznia 2025 r. z wykazu usunięto kotły gazowe i olejowe oraz zbiorniki na gaz i olej. Jeśli kupujesz kocioł gazowy w 2026 roku, ulga go nie obejmie – nawet jeśli jest to kocioł kondensacyjny. Ze starszych list wydatków krążących w internecie lepiej nie korzystać.
Najważniejsze warunki
| Warunek | Co oznacza w praktyce |
|---|---|
| Faktura VAT | od czynnego podatnika VAT; paragon nie wystarczy |
| Limit | 53 000 zł na podatnika, na wszystkie budynki łącznie |
| Termin zakończenia | 3 lata od końca roku, w którym poniesiono pierwszy wydatek |
| Okres odliczania | najdłużej 6 lat od końca roku pierwszego wydatku |
| Dotacje | odliczasz tylko część niesfinansowaną ze środków publicznych |
Jeśli przedsięwzięcia nie zakończysz w ciągu 3 lat, odliczoną kwotę trzeba będzie doliczyć do dochodu i oddać ulgę.
Ile realnie zyskasz – przykład
Pan Marek docieplił w 2026 roku ściany domu i wymienił okna. Na fakturach ma łącznie 40 000 zł. Rozlicza się według skali i ma 90 000 zł dochodu.
- Odliczenie od dochodu: 40 000 zł
- Stawka podatku: 12%
- Mniejszy podatek: ok. 4 800 zł
Gdyby ten sam wydatek poniósł podatnik w progu 32%, ulga wyniosłaby nawet 12 800 zł. Jeżeli dochód w danym roku jest zbyt niski, by odliczyć całą kwotę, resztę przenosisz na kolejne lata (maksymalnie przez 6 lat).
Dlaczego warto zdążyć przed 31 grudnia
- Szybszy zwrot – faktura z grudnia 2026 r. obniży podatek w zeznaniu składanym od 15 lutego do 30 kwietnia 2027 r. Ta sama faktura z 2 stycznia 2027 r. – dopiero rok później.
- Wykorzystanie dochodu z 2026 roku – jeśli w tym roku zarobiłeś więcej (np. premia), odliczenie przyniesie więcej.
- Start liczenia terminów – trzy lata na zakończenie i sześć na odliczenie liczą się od końca roku pierwszego wydatku. Jeśli zaczynasz dużą inwestycję etapami, planuj to świadomie.
Wydatek przypisujesz do roku, w którym go faktycznie poniosłeś i masz na niego fakturę. Przy zaliczkach i płatnościach na przełomie roku zachowaj potwierdzenia przelewów razem z fakturami.
Ulga a Czyste Powietrze i inne dotacje
Z ulgi i dotacji możesz skorzystać jednocześnie, ale nie podwójnie. Odliczasz tylko tę część wydatku, której nie pokryła dotacja. Przykład: pompa ciepła za 50 000 zł, dofinansowanie z programu Czyste Powietrze 30 000 zł – w uldze odliczysz najwyżej 20 000 zł.
Jeśli dotację otrzymasz już po odliczeniu wydatku w PIT, trzeba ją doliczyć do dochodu w roku jej otrzymania. Program Czyste Powietrze publikuje osobny załącznik o łączeniu dotacji z ulgą – warto go przejrzeć przed złożeniem wniosku. Przegląd innych programów znajdziesz w artykule o dofinansowaniach do pompy ciepła.
Najczęstsze błędy przy uldze
- Faktura na jednego z małżonków, odliczenie u drugiego. Odliczenie przysługuje temu, kto poniósł wydatek – dane na fakturze powinny się zgadzać z osobą, która korzysta z ulgi.
- Paragony zamiast faktur. Przy zakupach w markecie budowlanym poproś o fakturę od razu przy kasie.
- Zakup od sprzedawcy zwolnionego z VAT. Faktura od podatnika korzystającego ze zwolnienia nie daje prawa do ulgi.
- Odliczenie wydatków na wolnostojący garaż czy budynek gospodarczy. Ulga dotyczy budynku mieszkalnego jednorodzinnego.
- Zapomnienie o zakończeniu przedsięwzięcia. Warto zachować dokument potwierdzający koniec prac (np. protokół odbioru albo ostatnią fakturę), bo od tej daty zależy dochowanie terminu 3 lat.
Jak wpisać ulgę do PIT
Do zeznania (PIT-37, PIT-36, PIT-36L lub PIT-28) dołączasz załącznik z informacją o odliczeniach (PIT/O). Wpisujesz kwotę wydatków poniesionych w danym roku. Faktury przechowuj co najmniej 5 lat od końca roku, w którym złożyłeś zeznanie. Jak przejść przez rozliczenie online krok po kroku, opisaliśmy w poradniku jak rozliczyć PIT przez internet.
Najczęściej zadawane pytania
Czy mogę odliczyć materiały kupione samodzielnie, bez ekipy?
Tak. Materiały z wykazu odliczysz, nawet jeśli prace wykonujesz sam. Robocizny we własnym zakresie oczywiście nie odliczysz.
Czy ulga termomodernizacyjna dotyczy domu w budowie?
Nie. Ulga obejmuje istniejące budynki mieszkalne jednorodzinne. Wydatki na budowę nowego domu nie są termomodernizacją.
Czy kocioł gazowy kupiony w 2024 roku mogę jeszcze rozliczyć?
Wydatki poniesione do końca 2024 roku rozlicza się według wykazu obowiązującego w tamtym czasie, więc tak – pod warunkiem dochowania pozostałych zasad.
Co jeśli odliczyłem wydatek, a potem dostałem dotację?
Kwotę dotacji, która pokryła wcześniej odliczony wydatek, doliczasz do dochodu w zeznaniu za rok, w którym ją otrzymałeś.